

Die Kennzahlen stehen auf Grün, zahlreiche Maßnahmen sind umgesetzt. Und trotzdem bleiben wesentliche wirtschaftliche Ziele hinter den Erwartungen zurück. Warum führen operative Verbesserungen nicht automatisch zu besseren finanziellen Ergebnissen? Entscheidend ist die Verbindung zwischen strategischen Zielen, operativen Stellhebeln und ihrer wirtschaftlichen Wirkung. Genau hier setzt Hoshin Kanri an – von der Vorstandsebene bis zum Shopfloor.
ZUSAMMENFASSUNG DES ARTIKELS
- Grüne Kennzahlen ≠ wirtschaftlicher Erfolg
- Produktivitätssteigerung spart nur dann Kosten, wenn die gewonnene Kapazität genutzt wird
- OpEx, Net Working Capital und CapEx sind die drei Hebel, die zählen
- Hoshin Kanri verbindet strategische Ziele mit konkreten Ursachen – bis auf den Shopfloor
- Wirksame Reviews fragen nach Ursachen, nicht nach Rechtfertigungen
Jahresabschluss-Review 2026: Was Ihre Kennzahlen Ihnen wirklich sagen – und was nicht
Warum Vorstände und Geschäftsführer nicht nur die Zielerreichung bewerten sollten, sondern vor allem die Ursachen dahinter – und wie OpEx, Net Working Capital und CapEx dabei helfen, die Strategieumsetzung wirksamer zu steuern.
Oktober und November sind in vielen Unternehmen die Monate der Wahrheit. Die Geschäftszahlen für 2026 zeichnen sich ab, strategische Initiativen werden bewertet und gleichzeitig laufen die Planungen für das kommende Geschäftsjahr.
Die entscheidenden Fragen lauten: Welche strategischen Ziele haben wir erreicht? Wo bleiben wir hinter unseren Erwartungen zurück? Und was müssen wir 2027 anders machen?
In der Praxis erlebe ich dabei häufig ein widersprüchliches Bild: Zahlreiche Kennzahlen stehen auf Grün, Maßnahmen wurden umgesetzt und Meilensteine erreicht. Trotzdem bleiben wesentliche wirtschaftliche Ziele hinter den Erwartungen zurück.
Die Produktivität ist gestiegen, aber die Herstellkosten sind kaum gesunken. Die Liefertreue hat sich verbessert, gleichzeitig sind die Bestände gewachsen. Und obwohl zusätzliche Maschinenkapazitäten geschaffen wurden, bestehen weiterhin Engpässe.
Wie kann es sein, dass sich operative Kennzahlen verbessern, diese Verbesserungen aber nicht ausreichend im wirtschaftlichen Ergebnis widerspiegeln?
Die Antwort liegt häufig darin, dass Unternehmen zwar ihre Ergebnisse messen, aber die zugrunde liegenden Ursache-Wirkungs-Zusammenhänge nicht ausreichend verstehen.
Genau hier sollte ein wirksames Jahresabschluss-Review ansetzen.
Hoshin Kanri bietet hierfür den methodischen Rahmen: Strategische Unternehmensziele werden mit den entscheidenden Verbesserungsprioritäten auf allen Führungsebenen verbunden. Dabei geht es nicht nur um Zielvereinbarungen, sondern darum, die Ursache-Wirkungs-Zusammenhänge zu verstehen und die Wirksamkeit der Umsetzung regelmäßig zu überprüfen.
1. Kennen Sie diese Situation aus Ihren Management-Reviews?
Die aktuellen Kennzahlen werden präsentiert. Einige Ziele sind erreicht, andere weisen deutliche Abweichungen auf.
Und schon beginnt die bekannte Diskussion:
„Warum haben wir das Ziel nicht erreicht?“
„Die Rahmenbedingungen haben sich verändert.“
„Unsere Zahlen sind mit denen der anderen Bereiche nicht vergleichbar.“
„Vielleicht war der Zielwert zu ambitioniert.“
Was folgt, sind häufig ausführliche Erklärungen, Rechtfertigungen und Diskussionen über Zielwerte. Am Ende werden zusätzliche Maßnahmen vereinbart, ohne dass die eigentlichen Ursachen der Abweichungen ausreichend verstanden wurden.
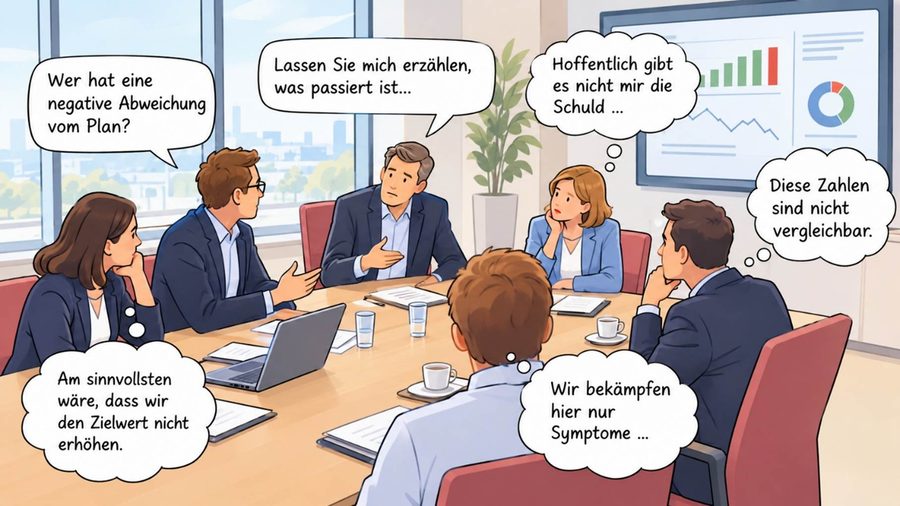
Abbildung 1: Wenn Management-Reviews zur Rechtfertigungsrunde werden, bleiben die eigentlichen Ursachen häufig ungelöst.
Das Problem: Es wird über Abweichungen gesprochen, aber nicht konsequent an den Ursachen gearbeitet.
Gerade mit Blick auf die wirtschaftlichen Ziele eines Unternehmens kann das weitreichende Folgen haben.
Wenn die Produktivität hinter den Erwartungen zurückbleibt, reicht es nicht aus, zusätzliche Effizienzmaßnahmen einzufordern. Zunächst muss geklärt werden, welche Störungen, Engpässe oder Prozessprobleme die Produktivität tatsächlich begrenzen.
Wenn die Bestände steigen, hilft es wenig, pauschal eine Bestandsreduzierung vorzugeben. Entscheidend ist, welche Ursachen die hohen Bestände erforderlich machen.
Und wenn zusätzliche Maschinenkapazitäten benötigt werden, sollte zunächst geprüft werden, warum die vorhandenen Kapazitäten nicht ausreichen.
Ein wirksames Management-Review fragt deshalb nicht zuerst, wer für die Abweichung verantwortlich ist, sondern welche Ursachen das Ergebnis beeinflussen und wie diese gezielt verändert werden können.
Erst dadurch wird aus einer rückblickenden Berichterstattung eine aktive Steuerung der wirtschaftlichen Leistungsfähigkeit.
2. Drei finanzielle Werttreiber als Ausgangspunkt der Strategieumsetzung
Aus Unternehmensperspektive geht es bei der Strategieumsetzung letztlich darum, die wirtschaftliche Leistungsfähigkeit des Unternehmens nachhaltig zu verbessern.
Dabei gibt es grundsätzlich zwei wesentliche Ansatzpunkte: die Steigerung des Umsatzes und die Verbesserung der Kosten- und Kapitaleffizienz.
Im Folgenden konzentrieren wir uns bewusst auf die zweite Perspektive: Wie können Unternehmen ihre operative Effizienz steigern, die Kapitalbindung reduzieren und vorhandene Ressourcen besser nutzen? Die Umsatzentwicklung als weiterer wesentlicher Werttreiber bleibt in dieser Betrachtung bewusst außen vor.
Für diese Perspektive sind drei finanzielle Stellhebel besonders relevant:
OpEx – operative Kosten reduzieren
Wie können wir unsere Prozesse effizienter gestalten, Verschwendung vermeiden und unsere Herstellkosten nachhaltig senken?
Im Rahmen von Hoshin Kanri werden diese finanziellen Werttreiber mit den operativen Stellhebeln verknüpft. Die Leitfrage lautet: Welche Veränderungen in unseren Prozessen sind erforderlich, damit sich die wirtschaftlichen Ergebnisse tatsächlich verbessern?
Net Working Capital – Kapitalbindung reduzieren
Wie können wir unsere Bestände und Durchlaufzeiten reduzieren, ohne unsere Lieferfähigkeit zu gefährden?
CapEx – vorhandene Kapazitäten besser nutzen
Wie können wir mit bestehenden Anlagen mehr Leistung erbringen und zusätzliche Investitionen vermeiden oder verschieben?
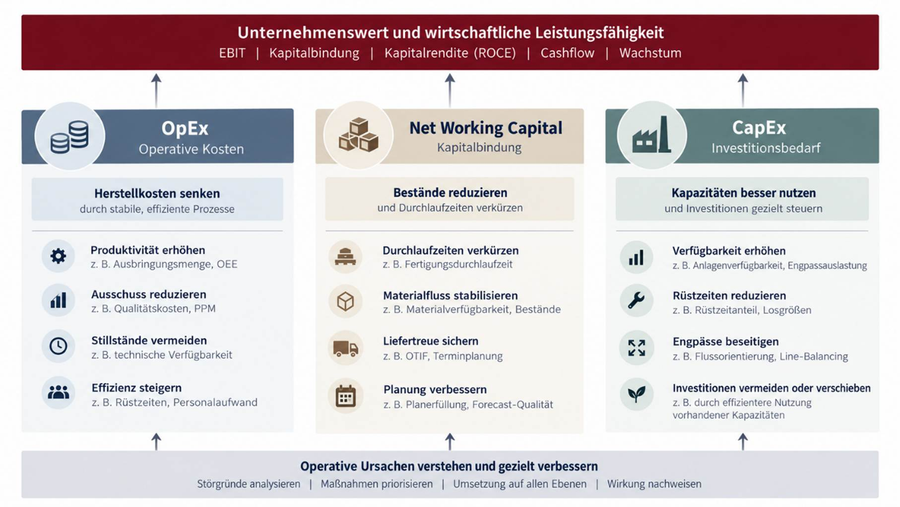
Abbildung 2: OpEx, Net Working Capital und CapEx sind zentrale Stellhebel zur Verbesserung der wirtschaftlichen Leistungsfähigkeit.
Diese drei Perspektiven wirken auf unterschiedliche Dimensionen der finanziellen Performance. OpEx beeinflusst die operative Kostenstruktur und damit das Ergebnis. Net Working Capital bestimmt wesentlich die kurzfristige operative Kapitalbindung. CapEx beeinflusst den Investitionsbedarf und die langfristige Kapitalbasis.
Gemeinsam wirken sie auf die Kapitalrendite und die Fähigkeit des Unternehmens, aus dem eingesetzten Kapital nachhaltig Wert zu schaffen.
Dabei dürfen diese drei Werttreiber nicht isoliert betrachtet werden. Denn operative Verbesserungen können gleichzeitig auf mehrere finanzielle Ziele einzahlen – oder unerwünschte Wechselwirkungen auslösen.
Ein Beispiel: Ein Unternehmen verbessert seine Liefertreue, indem es höhere Sicherheitsbestände aufbaut. Das Ergebnisziel wird erreicht, gleichzeitig steigt jedoch die Kapitalbindung.
Oder: Eine Produktion steigert ihre Ausbringungsmenge, indem sie größere Lose fertigt. Die Produktivität verbessert sich, während Bestände und Durchlaufzeiten zunehmen.
Eine isoliert verbesserte Kennzahl bedeutet deshalb noch nicht, dass sich die wirtschaftliche Leistungsfähigkeit des Unternehmens insgesamt verbessert hat.
3. OpEx: Warum eine höhere Produktivität nicht automatisch niedrigere Herstellkosten bedeutet
In vielen produzierenden Unternehmen gehört die Steigerung der Produktivität zu den wichtigsten strategischen Zielen.
Entsprechend werden Kennzahlen wie Ausbringungsmenge pro Mitarbeiter, Maschinenverfügbarkeit, Ausschussquote oder Herstellkosten pro Einheit verfolgt.
Doch welche dieser Kennzahlen zeigen lediglich das Ergebnis – und welche ermöglichen eine aktive Steuerung?
Ein Beispiel aus meiner Beratungspraxis verdeutlicht die Zusammenhänge. Wir betrachten ein Industrieunternehmen, das hydraulische Komponenten herstellt und seine Kapitaleinsatzeffizienz nachhaltig verbessern möchte. Ein wesentliches Ziel besteht darin, die Herstellkosten je Stück zu senken.
Doch welche operativen Stellhebel sind dafür entscheidend?
Eine klassische Diskussion würde sich nun mit der Frage beschäftigen, warum das Kostenziel verfehlt wurde.
Eine wirksame Ursachenanalyse geht einen Schritt weiter.
Welche Faktoren verursachen tatsächlich die Herstellkosten?
- Ungeplante Maschinenstillstände, die zusätzliche Fertigungszeiten und Kosten verursachen
- Lange Rüstzeiten, die die produktiv nutzbare Maschinenkapazität reduzieren
- Ausschuss und Nacharbeit, die zusätzliches Material und Arbeitszeit verbrauchen
- Unzureichende Personal- und Kapazitätsplanung, die zu Überstunden oder ineffizienter Ressourcennutzung führt
- Instabile Prozesse, die zusätzliche Abstimmungen, Unterbrechungen und ungeplante Aufwände verursachen
Die entscheidende Aufgabe besteht darin, diese Kostentreiber zu quantifizieren und gezielt zu beeinflussen.
Ein illustratives Rechenbeispiel aus der Montage macht den Unterschied sichtbar: Zehn Mitarbeiter produzieren zunächst 100 Gutstücke pro Tag bei 2.000 Euro täglichen Personalkosten. Durch weniger Wartezeiten, stabilere Prüfprozesse und reduzierte Störungen an Montageautomaten steigt die Ausbringung bei gleichem Personaleinsatz auf 120 Gutstücke. Die Arbeitsproduktivität steigt um 20 Prozent; die direkten Personalkosten je Stück sinken von 20,00 auf 16,67 Euro (minus 16,7 Prozent). Die gesamten Personalkosten betragen jedoch weiterhin 2.000 Euro pro Tag – eine direkte Personalkosteneinsparung von null Euro.
Dabei muss das Management auch unterscheiden, ob eine Verbesserung tatsächlich Kosten reduziert oder zunächst lediglich zusätzliche Kapazität schafft.
Die entscheidende Managementfrage lautet deshalb: Was geschieht mit der gewonnenen Kapazität? Werden zusätzliche Stücke mit positivem Deckungsbeitrag verkauft, Überstunden oder Leiharbeit reduziert oder Neueinstellungen vermieden, kann ein wirtschaftlicher Nutzen entstehen. Werden die zusätzlichen Stücke nur auf Lager produziert, steigt möglicherweise die Kapitalbindung. Eine grüne Produktivitätskennzahl allein belegt noch keine realisierte Kosteneinsparung.
Eine höhere Maschinenverfügbarkeit führt beispielsweise nicht automatisch zu einem besseren EBIT. Erst wenn dadurch zusätzliche wirtschaftlich nutzbare Produktionsmengen entstehen oder tatsächlich Kosten vermieden werden, ergibt sich ein entsprechender Ergebnisbeitrag.
Nicht die Produktivitätssteigerung als solche ist das Ziel, sondern ihre nachweisbare Wirkung auf die operative Kostenstruktur und das Ergebnis.
4. Net Working Capital: Warum eine bessere Liefertreue auch teuer werden kann
Ein zweiter zentraler Werttreiber ist das Net Working Capital.
Gerade in produzierenden Unternehmen besteht ein wesentlicher Ansatzpunkt darin, Bestände und Durchlaufzeiten zu reduzieren und gleichzeitig eine hohe Lieferfähigkeit sicherzustellen.
Auch die Liefertreue beschäftigt unser Beispielunternehmen. Es möchte eine Liefertreue (OTIF) von 95 Prozent erreichen, ohne dafür die Bestände unnötig zu erhöhen. Denn eine bessere Lieferfähigkeit, die ausschließlich durch zusätzliche Sicherheitsbestände erkauft wird, erhöht die Kapitalbindung.
Im Management-Review wird monatlich die OTIF-Kennzahl (On Time In Full) betrachtet. Sie zeigt, welcher Anteil der Kundenaufträge vollständig und termingerecht geliefert wurde.
Doch die Ergebniskennzahl allein sagt wenig darüber aus, warum Liefertermine eingehalten oder verfehlt werden.
Deshalb werden die wesentlichen Störgründe systematisch analysiert, beispielsweise ungeplante Maschinenausfälle, fehlende Materialverfügbarkeit, personelle Kapazitätsengpässe, unzureichende Produktionsplanung oder Qualitätsprobleme.
Aus diesen Ursachen werden konkrete Verbesserungsprioritäten und geeignete Steuerungskennzahlen abgeleitet.
Beispielsweise wird nicht nur die Liefertreue verfolgt, sondern auch die Anzahl ungeplanter Maschinenstillstände, die Materialverfügbarkeit oder die Einhaltung des Produktionsplans.
Damit entsteht eine nachvollziehbare Ursache-Wirkungs-Kette.
Die Liefertreue zeigt das Ergebnis. Die operativen Störgründe und Prozesskennzahlen zeigen, an welchen Stellhebeln gearbeitet werden muss.
Besonders wichtig ist jedoch die Verbindung zur Bestandsentwicklung.
Wenn die Liefertreue steigt, gleichzeitig aber die Materialbestände deutlich zunehmen, muss das Management hinterfragen, wodurch die Verbesserung erreicht wurde.
Wurden die Prozesse tatsächlich stabilisiert? Oder wurde die Lieferfähigkeit lediglich durch zusätzliche Sicherheitsbestände abgesichert?
Eine nachhaltige Verbesserung liegt vor, wenn beispielsweise durch eine stabilere Produktionsplanung, weniger Störungen und kürzere Durchlaufzeiten die Liefertreue steigt und gleichzeitig die Kapitalbindung sinkt.
Damit wird aus einem operativen Verbesserungsziel ein messbarer finanzieller Wertbeitrag.
5. CapEx: Warum zusätzliche Kapazität nicht immer zusätzliche Investitionen erfordert
Ein dritter wesentlicher Werttreiber ist der Investitionsbedarf.
Insbesondere bei steigenden Produktionsvolumina stellt sich häufig die Frage, ob zusätzliche Maschinen und Anlagen angeschafft werden müssen.
Doch bevor über neue Investitionen entschieden wird, sollte zunächst geklärt werden, wie viel der vorhandenen Anlagenkapazität tatsächlich produktiv genutzt wird.
Auch unser Beispielunternehmen steht vor einer Investitionsentscheidung:
Für das kommende Jahr erwartet es steigende Produktionsanforderungen. Reichen die vorhandenen Prüfstände und Montageautomaten aus – oder müssen zusätzliche Anlagen angeschafft werden?
Die naheliegende Schlussfolgerung lautet: Wir benötigen zusätzliche Maschinen.
Doch eine differenzierte Analyse zeigt möglicherweise ein anderes Bild.
Ein wesentlicher Teil der verfügbaren Kapazität geht durch ungeplante Stillstände, lange Rüstzeiten, Qualitätsprobleme oder eine unausgewogene Produktionsplanung verloren.
Damit verändert sich die Fragestellung grundlegend.
Nicht: Wie viel zusätzliche Kapazität müssen wir investieren? Sondern: Welche Ursachen verhindern, dass wir unsere vorhandene Kapazität vollständig nutzen?
Daraus lassen sich konkrete Steuerungskennzahlen ableiten, beispielsweise die technische Verfügbarkeit, Rüstzeiten, Engpassauslastung oder der Anteil ungeplanter Stillstandszeiten.
Wer diese Einflussgrößen systematisch verbessert, kann zusätzliche Produktionsmengen mit bestehenden Anlagen realisieren.
Die wirtschaftliche Wirkung geht dabei häufig über den Investitionsbedarf hinaus.
Eine höhere Anlagenverfügbarkeit kann gleichzeitig die Herstellkosten senken, die Lieferperformance stabilisieren und die Notwendigkeit hoher Sicherheitsbestände reduzieren.
Genau darin liegt der Wert einer integrierten Betrachtung von OpEx, Net Working Capital und CapEx.
6. Von den finanziellen Werttreibern bis zum Shopfloor: Wie Ursache-Wirkungs-Ketten entstehen
Eine der größten Herausforderungen der Strategieumsetzung besteht darin, finanzielle Unternehmensziele in konkrete Verbesserungen auf den operativen Ebenen zu übersetzen.
Die X-Matrix ist ein zentrales Visualisierungs- und Abstimmungsinstrument im Hoshin Kanri. Sie zeigt die Zusammenhänge zwischen strategischen Zielen, Jahreszielen, Verbesserungsprioritäten und den Kennzahlen, mit denen Zielerreichung und Wirksamkeit verfolgt werden. Die Konkretisierung auf den nachfolgenden Führungsebenen macht aus dieser strategischen Logik bearbeitbare operative Aufgaben.
Auf Vorstandsebene stehen beispielsweise die Verbesserung des EBIT, die Reduzierung der Kapitalbindung oder die Erhöhung der Kapitaleinsatzeffizienz (ROCE) im Mittelpunkt.
Doch was bedeutet das konkret für einen Werkleiter, einen Produktionsleiter oder einen Teamleiter in der Montage?
Bleiben wir bei unserem Beispielunternehmen: Das übergeordnete Ziel lautet, die Kapitaleinsatzeffizienz (ROCE) zu verbessern.
Auf Werksebene kann daraus die Notwendigkeit entstehen, die Herstellkosten zu senken. In der Montage bedeutet dies beispielsweise, die Arbeitsplatzeffizienz zu erhöhen.
Die nächste Ebene muss nun die entscheidenden Einflussgrößen identifizieren: Welche Störungen verhindern eine höhere Arbeitsplatzeffizienz?
Das können beispielsweise ungeplante Stillstandszeiten an Prüfständen und Montageautomaten, ineffiziente Arbeitsabläufe oder organisatorische Unterbrechungen sein.
Auf Shopfloor-Ebene geht es schließlich darum, diese Störungen systematisch zu erfassen, ihre Ursachen zu analysieren und durch konkrete Verbesserungsmaßnahmen nachhaltig zu beseitigen.
Konkret zeigt sich das in der Montage unseres Beispielunternehmens:
Bei den Prüfständen entstehen Stillstandszeiten beispielsweise durch technische Störungen, Wartezeiten oder Probleme im Prüfablauf.
Bei Montageautomaten können unter anderem Zuführstörungen, Sensorfehler, mechanischer Verschleiß oder fehlende Bauteile zu Unterbrechungen führen.
Die Teams analysieren diese Ursachen und entwickeln gezielte Verbesserungsmaßnahmen, etwa zur Optimierung der Prüfabläufe, zur vorbeugenden Instandhaltung oder zur Stabilisierung der Materialbereitstellung.
Damit entsteht eine durchgängige Ursache-Wirkungs-Kette:
Störungsursachen beseitigen → Arbeitsplatzeffizienz erhöhen → Produktivität verbessern → Herstellkosten je Stück können sinken → wirtschaftliche Wirkung durch Nutzung der gewonnenen Kapazität realisieren → EBIT und Kapitaleinsatzeffizienz verbessern.
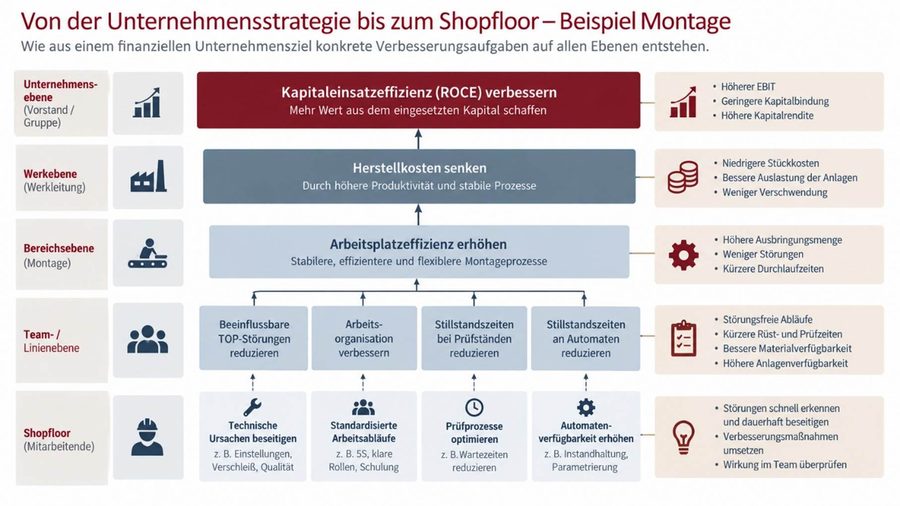
Abbildung 3: Hoshin Kanri verbindet finanzielle Unternehmensziele mit konkreten Verbesserungsprioritäten bis zum Shopfloor.
Dieselbe Logik lässt sich auf das Net Working Capital und den Investitionsbedarf übertragen.
Kürzere Durchlaufzeiten und stabilere Materialflüsse können die Bestände und damit die Kapitalbindung reduzieren.
Eine höhere technische Verfügbarkeit und die Beseitigung von Engpässen können zusätzliche Anlagenkapazitäten schaffen und geplante Investitionen vermeiden oder verschieben.
Das Entscheidende dabei: Auf jeder Führungsebene werden nicht einfach dieselben Ziele weitergegeben.
Vielmehr wird analysiert, welche konkreten Einflussgrößen die jeweilige Ebene verändern kann, um einen messbaren Beitrag zum übergeordneten Ziel zu leisten.
Der Shopfloor erhält also nicht einfach die Vorgabe, produktiver zu werden. Die Teams arbeiten an den konkreten Ursachen, die eine höhere Produktivität verhindern.
So wird aus einem finanziellen Unternehmensziel eine konkrete Verbesserungsaufgabe auf dem Shopfloor – und aus vielen einzelnen Verbesserungen ein nachvollziehbarer wirtschaftlicher Wertbeitrag.
7. Leading und Lagging Indicators: Was Kennzahlen wirklich aussagen
Die bisherigen Beispiele zeigen ein grundsätzliches Problem vieler Management-Reviews.
Es wird ausführlich darüber berichtet, ob Kennzahlen erreicht wurden. Deutlich weniger Aufmerksamkeit erhält die Frage, welche Faktoren die Ergebnisse tatsächlich beeinflussen.
Dabei müssen zwei Arten von Kennzahlen unterschieden werden.
Ergebniskennzahlen (Lagging Indicators) zeigen, was erreicht wurde. Dazu gehören beispielsweise EBIT, Herstellkosten, Liefertreue, Bestandsreichweite oder Kapitalrendite.
Steuerungskennzahlen (Leading Indicators) zeigen, ob sich die entscheidenden Einflussgrößen in die gewünschte Richtung entwickeln. Dazu gehören beispielsweise Maschinenverfügbarkeit, Rüstzeiten, Produktionsplanerfüllung oder die Entwicklung wesentlicher Störgründe.
Wichtig ist, dass ein Leading Indicator nicht allein dadurch entsteht, dass eine zusätzliche Kennzahl gemessen wird.
Entscheidend ist ein nachvollziehbarer Zusammenhang zwischen der Einflussgröße und dem angestrebten Ergebnis.
So kann eine Reduzierung ungeplanter Maschinenstillstände mehrere Wirkungen haben:
- Die nutzbare Anlagenkapazität steigt.
- Die Produktionsplanung wird stabiler.
- Die Liefertreue kann sich verbessern.
- Sicherheitsbestände können unter geeigneten Voraussetzungen reduziert werden.
- Zusätzliche Investitionen lassen sich möglicherweise vermeiden.
Die gleiche operative Verbesserung kann damit gleichzeitig auf OpEx, Net Working Capital und CapEx einzahlen.
Solche Zusammenhänge müssen jedoch nicht nur angenommen, sondern anhand geeigneter Kennzahlen und regelmäßiger Wirksamkeitsprüfungen überprüft werden.
Die Qualität der Strategieumsetzung zeigt sich deshalb nicht allein in der Anzahl der Kennzahlen, sondern darin, ob die richtigen Ursache-Wirkungs-Zusammenhänge gemessen und gesteuert werden.
8. Ursachenanalyse statt Rechtfertigungsrunde: Wie sich Management-Reviews verändern müssen
In vielen Unternehmen sind regelmäßige Strategie- und Performance-Reviews mittlerweile fest etabliert.
Die Kennzahlen werden berichtet, Abweichungen visualisiert und Maßnahmen nachverfolgt.
Doch die Qualität eines Reviews entscheidet sich nicht daran, wie viele Kennzahlen betrachtet werden oder wie detailliert die Berichte sind.
Entscheidend ist, was bei Zielabweichungen passiert.
Wird vor allem erklärt, warum ein Ziel nicht erreicht wurde? Oder werden die wesentlichen Ursachen systematisch analysiert und daraus konkrete Managemententscheidungen abgeleitet?
Wie könnte das Management-Review unseres Beispielunternehmens aussehen? Eine um 20 Prozent höhere Produktivität allein wäre noch kein ausreichender Erfolgsnachweis. Entscheidend wäre, ob die gewonnene Kapazität wirtschaftlich genutzt wurde, wie sich Herstellkosten und Kapitalbindung entwickelt haben und ob die Liefertreue ohne zusätzliche Bestände verbessert werden konnte.
Die Diskussion verschiebt sich dadurch von der reinen Zielerreichung zur Wirkung der Verbesserungen: Welche Störungen wurden dauerhaft beseitigt? Welche Kapazität wurde freigesetzt? Welche Kosten konnten vermieden oder tatsächlich reduziert werden?
Diese Fragen sollten nicht erst während des Reviews entstehen.
Die verantwortlichen Führungskräfte bereiten Ursachen, Gegenmaßnahmen und ihre nachweisbare Wirkung vor. So kann das Management gezielt über verbleibende Hindernisse und erforderliche Entscheidungen sprechen.
Das bedeutet auch eine Veränderung des Review-Prozesses.
Eine fundierte Ursachenanalyse sollte möglichst bereits vor dem Management-Review vorliegen.
Im eigentlichen Review geht es dann um drei Fragen:
- Haben wir die wesentlichen Ursachen der Abweichung verstanden?
- Sind die eingeleiteten Gegenmaßnahmen geeignet, diese Ursachen nachhaltig zu beseitigen?
- Welche Entscheidungen oder Unterstützungsleistungen sind durch das Management erforderlich?
Aus einer Berichterstattung über die Vergangenheit wird damit eine aktive Steuerung der zukünftigen Ergebnisse.
9. Hoshin Kanri: Wie aus strategischen Zielen eine wirksame Managementroutine wird
Die X-Matrix macht strategische Zusammenhänge transparent. Ihre Wirkung entfaltet Hoshin Kanri jedoch erst, wenn diese Zusammenhänge im Führungsalltag konsequent diskutiert, abgestimmt und überprüft werden.
Im Catchball stimmen Führungskräfte Ziele, Verbesserungsprioritäten und Beiträge bereichsübergreifend ab. So werden Zielkonflikte sichtbar, Verantwortlichkeiten geklärt und realistische Wirkungsannahmen gemeinsam entwickelt.
Die abgestimmten Prioritäten werden auf den nachfolgenden Führungsebenen konkretisiert. Dabei wird nicht einfach eine Kennzahl nach unten weitergegeben: Jede Ebene identifiziert die Ursachen und Hebel, die sie selbst beeinflussen kann.
Regelmäßige Hoshin-Kanri-Reviews prüfen anschließend sowohl die Zielerreichung als auch die Wirksamkeit der Maßnahmen. Abweichungen führen zu Ursachenanalysen, Entscheidungen und gegebenenfalls zur Anpassung der Verbesserungsprioritäten.
Im Beispielunternehmen lassen sich die drei Werttreiber in einer X-Matrix verbinden: niedrigere Herstellkosten je Stück, höhere Liefertreue bei geringerer Kapitalbindung und eine bessere Nutzung vorhandener Anlagenkapazitäten. Die zugehörigen Verbesserungsprioritäten und Erfolgsindikatoren werden gemeinsam abgestimmt.
Die X-Matrix macht dabei auch Überschneidungen sichtbar: Weniger Stillstandszeiten können die Arbeitsproduktivität erhöhen, die Produktionsplanung stabilisieren und zusätzlichen Investitionsbedarf vermeiden. Die Grafik zeigt eine vereinfachte, illustrative Befüllung – keine dokumentierten Ist-Werte eines Kundenunternehmens.
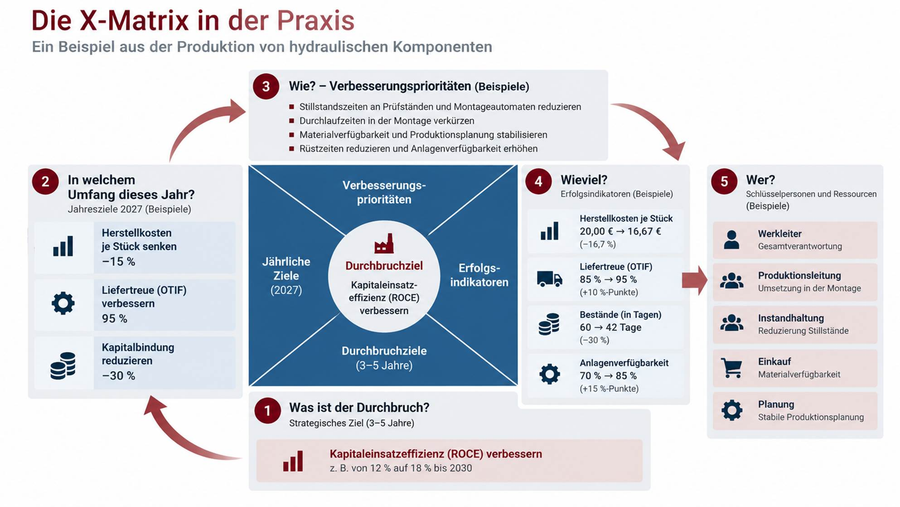
Abbildung 4: Vereinfachte X-Matrix unseres fiktiven Beispielunternehmens. Sämtliche Ziel- und Kennzahlenwerte dienen ausschließlich der Illustration.
Entscheidend ist dabei, dass nicht lediglich Ziele auf die nächste Ebene heruntergebrochen werden.
Vielmehr müssen die Führungskräfte gemeinsam klären, welchen konkreten Beitrag ihre jeweiligen Bereiche zur Verbesserung der übergeordneten Ergebnisse leisten können.
In regelmäßigen Reviews wird anschließend überprüft, ob diese Beiträge tatsächlich die erwartete Wirkung entfalten.
Damit entsteht eine durchgängige Steuerungslogik – von den finanziellen Werttreibern auf Vorstandsebene bis zu den operativen Verbesserungen in den einzelnen Bereichen.
10. Fünf Fragen für Ihr Jahresabschluss-Review 2026
Wenn Sie in den kommenden Wochen Ihre Strategieumsetzung bewerten und die Prioritäten für 2027 festlegen, sollten fünf Fragen im Mittelpunkt stehen.
1. Welche Verbesserungen haben nachweislich auf OpEx, Net Working Capital und CapEx eingezahlt?
Nicht jede abgeschlossene Initiative hat einen wirtschaftlichen Wertbeitrag geschaffen.
2. Welche Ergebniskennzahlen haben sich verbessert – und wodurch?
Verstehen wir die tatsächlichen Ursachen oder betrachten wir lediglich die Entwicklung der Kennzahlen?
3. Wo haben wir Verbesserungen möglicherweise durch negative Wechselwirkungen erkauft?
Beispielsweise eine höhere Liefertreue durch steigende Bestände oder eine höhere Produktivität durch größere Fertigungslose.
4. Welche operativen Stellhebel haben den größten Einfluss auf unsere wirtschaftlichen Ergebnisse?
Welche Störgründe, Prozessprobleme oder Engpässe sollten wir deshalb 2027 vorrangig beseitigen?
5. Welche Verbesserungsprioritäten müssen wir für 2027 neu ausrichten?
Welche Ansätze waren nachweislich wirksam? Welche müssen wir verstärken? Und welche sollten wir beenden, weil sie nicht den erwarteten Beitrag leisten?
Fazit: Entscheidend ist nicht die Anzahl grüner Kennzahlen, sondern ihre wirtschaftliche Wirkung
Ein wirksames Jahresabschluss-Review sollte mehr leisten als die Bewertung der Zielerreichung.
Es sollte transparent machen, welche operativen Verbesserungen tatsächlich zur wirtschaftlichen Leistungsfähigkeit des Unternehmens beitragen.
Dazu müssen Vorstände und Geschäftsführer die Zusammenhänge zwischen operativen Ursachen, strategischen Ergebniskennzahlen und finanziellen Werttreibern verstehen.
OpEx, Net Working Capital und CapEx bieten hierfür eine geeignete Perspektive.
Sie helfen dabei, operative Verbesserungsinitiativen nicht isoliert, sondern hinsichtlich ihres Beitrags zu Ergebnis, Kapitalbindung und Investitionsbedarf zu bewerten.
Entscheidend ist, dass diese Logik über alle Führungsebenen hinweg bis zum Shopfloor verankert wird.
Denn dort werden die konkreten Ursachen bearbeitet, die darüber entscheiden, ob die übergeordneten strategischen Ziele tatsächlich erreicht werden.
Die entscheidende Frage für Ihre Strategieplanung 2027 lautet deshalb nicht nur: Welche Ziele wollen wir erreichen? Sondern vor allem: An welchen Ursachen und Stellhebeln müssen wir arbeiten, damit diese Ziele tatsächlich erreicht werden?
Strategieklausur 2027
Sie wollen wissen, welche Ihrer Verbesserungen wirklich auf das Ergebnis eingezahlt haben – und welche Prioritäten 2027 zählen?